Itaú Empresas: Conta PJ
Itaú Unibanco S. A.
- 4,8
- 60.41K avaliações
- 5.00M
- Downloads
- Free
- Preço
Capturas de tela
Itaú Empresas: Conta PJ Prós e contras
Prós
- Abertura e gerenciamento da conta pelo celular, sem necessidade de ir à agência.
- Permite separar as finanças pessoais das movimentações da empresa.
- Pix facilita cobranças e pagamentos instantâneos para o negócio.
- Cartão empresarial ajuda a controlar despesas e compras da empresa.
- Aplicativo reúne serviços bancários voltados para diferentes perfis de CNPJ.
Contras
- Alguns recursos podem exigir análise de crédito ou contratação de pacotes.
- Tarifas e condições variam conforme o perfil e o relacionamento com o banco.
- A aprovação da conta pode demorar após o envio dos documentos empresariais.
- Nem todas as funções estão disponíveis para todos os tipos de empresa.
- O suporte pode ficar sobrecarregado em períodos de alta demanda.
 Análise por All-app
Eu testei o Itaú Empresas pensando em uma situação bem comum: uma pequena empresa em que o celular acaba sendo usado por mais de uma pessoa. O dono pode cuidar das decisões financeiras, enquanto alguém do administrativo acompanha pagamentos, consulta movimentações ou organiza o fluxo do dia. Nessa rotina, o ponto mais importante não é apenas ter Pix e cartão no mesmo lugar, mas manter uma separação clara entre a vida pessoal e a operação do negócio.
O aplicativo é uma solução de finanças para empresas, desenvolvida pelo Itaú Unibanco S. A., e aparece gratuitamente para Android e iOS. A proposta reúne conta PJ, cartão virtual, opções de crédito, seguros e outras tarefas bancárias em uma experiência móvel. Eu gostei principalmente da tentativa de concentrar atividades que, em bancos tradicionais, costumam exigir vários caminhos diferentes.
Minha impressão geral é positiva, mas com uma ressalva importante: ele faz mais sentido para quem já tem uma relação empresarial com o Itaú ou pretende centralizar a movimentação da empresa ali. Para quem procura somente uma carteira simples para receber Pix, talvez uma conta digital mais enxuta pareça menos trabalhosa. Já para quem precisa acompanhar uma operação real, com pagamentos, cartão e crédito no mesmo ambiente, a proposta é mais completa.
Como o app se comporta em uma rotina compartilhada
Imagine uma loja pequena no fim do expediente. Uma pessoa confere as vendas, outra precisa pagar um fornecedor e o responsável pelo negócio quer verificar o saldo antes de tomar uma decisão. O celular pode circular entre essas pessoas, mas isso não significa que todos devam ter o mesmo acesso ou usar a mesma sessão sem cuidado. Foi nesse tipo de cenário que percebi a importância de tratar o Itaú Empresas como uma ferramenta de gestão financeira, não como um aplicativo comum de uso doméstico.
O primeiro ganho está na praticidade de consultar a conta e resolver tarefas sem depender de computador. O Pix ajuda nas cobranças e nos pagamentos do cotidiano, enquanto o cartão virtual pode ser útil para compras online feitas especificamente para a empresa. Em vez de misturar uma assinatura profissional com o cartão pessoal de alguém, o responsável consegue manter a despesa ligada ao negócio, o que facilita a conferência posterior.
Essa separação também ajuda quando há mais de uma pessoa envolvida na administração. Mesmo que apenas o titular tome as decisões finais, o aplicativo pode servir como ponto de consulta durante uma conversa: conferir uma movimentação, verificar se um pagamento foi realizado ou analisar se há margem para uma compra urgente. Eu considero esse uso mais seguro do que compartilhar senhas ou deixar o aparelho desbloqueado para qualquer pessoa.
Ao mesmo tempo, um app bancário não resolve sozinho a organização interna da empresa. Eu ainda manteria uma rotina paralela de registro, com comprovantes e identificação de cada pagamento. O Itaú Empresas facilita a execução, mas não substitui uma planilha, um sistema contábil ou um acordo claro sobre quem pode fazer o quê. Essa distinção evita que a conveniência do celular vire descontrole financeiro.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
O que preparar antes de colocar a conta em uso
Eu começaria definindo uma fronteira simples: o aplicativo deve ficar associado ao aparelho e ao número de telefone da pessoa que realmente responde pela conta, sempre que possível. Em um dispositivo compartilhado, não deixaria a sessão aberta depois de consultar o saldo. Também evitaria salvar senhas em anotações visíveis ou enviar códigos de acesso por mensagens para facilitar a rotina de outra pessoa.
Essa recomendação pode parecer básica, mas ganha peso quando o app reúne conta, cartão, Pix, empréstimo e seguro. Quanto mais serviços ficam concentrados no mesmo lugar, maior é o impacto de uma sessão mal protegida. O recurso mais conveniente também passa a exigir mais disciplina. Para mim, esse é um dos principais trade-offs do aplicativo: centralização economiza tempo, mas aumenta a responsabilidade sobre o acesso.
Na instalação, vale conferir se o aparelho atende ao requisito mínimo de sistema, que é Android 8.0 ou superior. Também é importante manter o sistema operacional atualizado e instalar o aplicativo somente pelas lojas oficiais. Como se trata de uma ferramenta financeira, eu não usaria aparelho com acesso compartilhado de forma indiscriminada, nem faria operações sensíveis em uma rede pública desconhecida.
A versão atual aparece como 5.272.2, e eu trataria as atualizações como parte da manutenção normal, não como algo opcional. Aplicativos bancários precisam acompanhar mudanças de segurança e compatibilidade. Antes de uma viagem ou de um período de vendas intenso, eu abriria o app com antecedência para confirmar que o acesso está funcionando, em vez de esperar uma emergência para descobrir que o aparelho precisa de atualização.
Limites de acesso e organização entre pessoas
Uma dúvida natural de quem trabalha em equipe é se o aplicativo deve ser usado por todos com o mesmo login. Minha resposta prática é: eu evitaria essa solução. Compartilhar credenciais dificulta saber quem iniciou uma operação e torna mais complicado reagir a um problema. O ideal é que cada empresa estabeleça uma regra interna de acesso e use os mecanismos oficiais disponibilizados pelo banco, sem improvisar com senhas copiadas ou celulares emprestados.
Também separaria tarefas por risco. Consultar uma movimentação é diferente de contratar crédito, alterar dados ou realizar uma transferência. Uma pessoa pode ajudar a conferir informações, enquanto decisões que comprometem o caixa ficam com o responsável principal. Essa divisão não depende de uma função específica do aplicativo; é uma prática de governança que reduz erros quando o negócio tem mais de um operador.
Na minha experiência, o cartão virtual merece atenção especial nesse contexto. Ele pode ser uma boa saída para uma compra online pontual, mas eu não o trataria como um cartão genérico para toda a equipe. Antes de liberar qualquer uso, eu registraria qual serviço será pago, quem fará a compra e como o comprovante será arquivado. Assim, a praticidade não se transforma em pequenas despesas sem explicação.
O Pix pede o mesmo cuidado. Ele é excelente para pagamentos rápidos e recebimentos, porém a velocidade também reduz o tempo para perceber um destinatário incorreto. Eu conferiria nome, valor e finalidade antes de confirmar, especialmente quando a operação for feita por alguém que não acompanha diariamente o caixa. Para cobranças recorrentes, manter uma identificação padronizada nos registros ajuda muito na conciliação.
Coordenação sem misturar conta pessoal e conta da empresa
O maior benefício que encontrei no Itaú Empresas foi a possibilidade de pensar a rotina financeira da empresa em blocos: receber, pagar, comprar, consultar e planejar. O aplicativo pode apoiar cada etapa, mas a equipe precisa saber qual é o objetivo de cada operação. Sem essa combinação, a tela fica cheia de movimentações e o responsável termina o mês sem entender por que o saldo mudou.
Eu criaria um pequeno procedimento para o dia a dia. Primeiro, a pessoa responsável reúne os pagamentos previstos. Depois, confere os dados dos destinatários e separa despesas urgentes das que podem esperar. Por fim, guarda os comprovantes e comunica o que foi feito. Esse fluxo é simples, mas evita que duas pessoas paguem a mesma conta ou que uma compra seja feita sem que o titular saiba.
Para uma empresa familiar, essa coordenação é ainda mais importante. É fácil alguém usar o cartão do negócio para uma despesa da casa e prometer fazer o acerto depois. O problema não é somente contábil: a mistura dificulta saber quanto a empresa realmente tem disponível. Eu usaria o cartão virtual e o Pix exclusivamente para finalidades registradas, mesmo quando todos os envolvidos são parentes e existe confiança.
O aplicativo também pode ser útil em conversas rápidas sobre caixa. Antes de aceitar uma encomenda grande, por exemplo, o responsável pode verificar a situação da conta e avaliar se haverá recursos para comprar materiais ou pagar transporte. Porém, eu não confundiria saldo atual com lucro disponível. O app mostra a movimentação bancária; a decisão empresarial ainda precisa considerar contas futuras, impostos, salários e compromissos que não venceram.
Crédito, seguros e decisões que exigem mais calma
A presença de empréstimo e seguro amplia o alcance do aplicativo, mas não significa que essas opções devam ser usadas por impulso. Em um dia de vendas fracas, a facilidade de consultar uma alternativa de crédito pode parecer uma solução imediata. Eu só avançaria depois de calcular o custo total, a capacidade de pagamento e o efeito das parcelas sobre os meses seguintes.
Esse é um ponto em que uma alternativa mais simples pode ser melhor: se a empresa já possui um planejamento financeiro detalhado, talvez o app bancário seja apenas o canal de execução, enquanto a análise acontece em outra ferramenta. O Itaú Empresas não deve ser encarado como consultor automático. Ele reúne caminhos, mas a responsabilidade pela escolha continua sendo do empreendedor.
O seguro segue lógica parecida. A conveniência de encontrar a opção no mesmo ambiente pode ajudar quem quer organizar proteções do negócio, mas eu leria as condições antes de contratar. É preciso entender o que está protegido, quais são as limitações e como funciona a assistência. A tela resumida pode ser prática, mas não substitui a leitura cuidadosa de um produto financeiro.
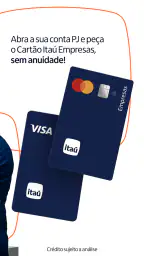
O cartão de crédito sem anuidade mencionado na apresentação da plataforma pode ser interessante para controlar compras da empresa, desde que o usuário acompanhe o vencimento e não trate o limite como renda. Eu usaria alertas e conferências frequentes, principalmente se mais de uma pessoa fizer compras. A ausência de uma tarifa específica não elimina juros, encargos ou o risco de comprometer o caixa.
Idade, confiança e uso por pessoas mais jovens
A classificação do aplicativo é Livre, mas isso não quer dizer que qualquer pessoa deva operar a conta empresarial sem supervisão. Um adolescente pode ajudar a conferir pedidos ou organizar comprovantes, por exemplo, mas eu não entregaria a ele a responsabilidade por transações financeiras apenas porque sabe usar um celular. Idade e familiaridade com tecnologia não substituem autorização nem maturidade para lidar com dinheiro.
Em uma família, eu explicaria primeiro a diferença entre visualizar uma informação e confirmar uma operação. Também deixaria claro que códigos, senhas e dados de segurança não devem ser compartilhados em conversas informais. Se alguém precisar ajudar temporariamente, o titular deve acompanhar a tarefa e revisar o resultado logo depois.
Essa cautela não é falta de confiança. É uma forma de proteger a relação entre os envolvidos. Quando uma transferência dá errado, fica muito mais fácil investigar se cada pessoa sabe exatamente qual era sua responsabilidade. Em um dispositivo usado por várias pessoas, eu também manteria bloqueio de tela e evitaria deixar notificações financeiras expostas para quem não precisa vê-las.
Para equipes maiores, eu preferiria uma solução com administração de usuários e permissões claramente estruturadas, caso essa seja uma necessidade central da operação. O Itaú Empresas pode atender bem ao pequeno empresário que mantém o controle próximo, mas uma organização com muitos departamentos, aprovações em várias etapas e auditoria interna pode precisar de ferramentas corporativas mais específicas.
Experiência, alcance e comparação com alternativas
O aplicativo tem uma avaliação média de 4,8, com mais de trezentas mil avaliações, e já ultrapassou cinco milhões de instalações. Esses números ajudam a mostrar que ele não é uma ferramenta de nicho pouco utilizada. Ainda assim, popularidade não garante que a experiência será igual para todos: a utilidade depende do relacionamento bancário, do perfil da empresa e da quantidade de operações realizadas.
Em comparação com uma conta pessoal do próprio banco, a versão empresarial faz mais sentido para separar receitas e despesas do negócio. Em comparação com uma carteira digital, oferece uma proposta mais bancária e abrangente, especialmente para quem considera cartão, crédito e seguros parte da rotina. Já em relação a plataformas de gestão financeira, ele é mais forte na execução das transações do que no controle gerencial detalhado.
Eu escolheria uma carteira digital se a prioridade fosse receber valores pequenos com o mínimo de etapas. Escolheria um sistema financeiro especializado se precisasse de relatórios, conciliação avançada ou colaboração estruturada entre vários funcionários. O Itaú Empresas fica no meio dessas opções: é mais completo que uma solução de pagamento isolada, mas não deve ser confundido com um sistema completo de administração empresarial.
A gratuidade também pesa a favor para quem quer começar sem pagar pelo download. Porém, eu não usaria esse ponto como único critério. Produtos financeiros podem envolver condições próprias, e cada contratação deve ser analisada separadamente. O fato de o aplicativo ser gratuito para instalar não transforma automaticamente todos os serviços disponíveis em gratuitos.
Para quem eu recomendaria e quando escolheria outra opção
Eu recomendaria o Itaú Empresas ao microempreendedor ou pequeno negócio que quer concentrar recebimentos, pagamentos e compras profissionais no celular, sem misturar tudo com a conta pessoal. Ele é particularmente interessante para quem já usa serviços do Itaú e valoriza resolver tarefas em um único ambiente. Também vejo valor para empresas familiares em que o titular continua acompanhando de perto o caixa.
Eu teria mais cautela ao recomendar para uma equipe que precisa de permissões complexas. Se várias pessoas fazem operações todos os dias, sem uma divisão clara de responsabilidades, o problema provavelmente não será a falta de funções no celular, mas a ausência de um processo interno. Nesse caso, uma plataforma de gestão ou uma estrutura bancária empresarial mais robusta pode ser mais adequada.
Também não o escolheria apenas porque oferece muitos serviços. Empréstimos, seguros e cartão fazem sentido quando correspondem a necessidades reais. Para uma empresa que somente recebe Pix e paga poucas contas, uma conta mais simples pode entregar uma rotina mais direta, com menos menus e menos decisões para acompanhar.
Outro ponto é a dependência do celular. Quem trabalha em locais com aparelho antigo, conexão instável ou acesso alternado entre muitas pessoas deve planejar uma forma segura de continuar a operação. Eu não deixaria pagamentos importantes para a última hora. A melhor experiência acontece quando o app é parte de uma rotina organizada, e não o único plano para uma emergência.
Minha conclusão para o uso no dia a dia
Depois de observar o aplicativo sob a ótica de uma empresa pequena e de um aparelho compartilhado, eu vejo o Itaú Empresas como uma ferramenta prática para centralizar a operação financeira. A combinação de conta PJ, Pix, cartão virtual, crédito e seguro pode reduzir a necessidade de alternar entre serviços. O desenvolvedor é o Itaú Unibanco S. A., e o aplicativo está disponível sem custo de instalação, com classificação Livre.
O melhor resultado aparece quando o titular mantém limites bem definidos: nada de senha compartilhada, nada de misturar compras da casa com despesas do negócio e nada de contratar crédito sem fazer as contas antes. Para pessoas mais jovens ou familiares que ajudam na rotina, eu permitiria apenas o envolvimento compatível com a responsabilidade de cada um, sempre com supervisão nas operações sensíveis.
Minha recomendação final é favorável para quem busca uma conta empresarial móvel e já pretende usar o ecossistema bancário do Itaú. Eu não o trataria como substituto de contabilidade, planejamento de caixa ou gestão de equipe. O grande diferencial está em executar a rotina com rapidez sem perder a separação entre negócio, pessoa e acesso. Se essa organização fizer parte do seu jeito de trabalhar, o app pode se tornar uma peça útil do dia a dia; se você precisa de controles avançados ou de uma carteira extremamente simples, vale considerar uma alternativa mais alinhada ao seu tamanho e à sua forma de operar.
Perguntas frequentes
O que é o Itaú Empresas: Conta PJ e para quem ele é indicado?
O Itaú Empresas: Conta PJ é o aplicativo do Itaú voltado para empresas, profissionais autônomos e empreendedores que precisam administrar uma conta jurídica pelo celular. Ele permite consultar saldo e extrato, realizar pagamentos, transferências e Pix, além de acessar serviços financeiros empresariais. A disponibilidade de recursos pode variar conforme o tipo de empresa, relacionamento com o banco e produtos contratados.
É possível abrir uma conta PJ diretamente pelo aplicativo Itaú Empresas?
Em alguns casos, o Itaú permite iniciar ou concluir a abertura de uma conta empresarial por canais digitais, mas as exigências podem mudar de acordo com o perfil do negócio. Normalmente, é necessário informar dados da empresa, documentos dos sócios e dados cadastrais. Antes de baixar o app, vale conferir no site oficial quais categorias de CNPJ são elegíveis e quais etapas exigem validação adicional.
Quais operações financeiras podem ser feitas pelo Itaú Empresas: Conta PJ?
O aplicativo reúne diversas funções para o dia a dia da empresa, como consulta de saldo e extrato, transferências, pagamentos de contas, Pix, gerenciamento de cartões e visualização de movimentações. Dependendo da conta e das permissões cadastradas, também pode oferecer recursos relacionados a cobrança, crédito, folha de pagamento ou recebimentos. Algumas operações podem exigir contratação prévia e autenticação de segurança.
O aplicativo Itaú Empresas é seguro para movimentar dinheiro da empresa?
O app utiliza mecanismos de autenticação e recursos de segurança bancária para proteger o acesso e as transações, mas a segurança também depende dos cuidados do usuário. Recomenda-se baixar o aplicativo somente pelas lojas oficiais, manter o sistema atualizado, usar senha forte e nunca compartilhar códigos de confirmação. Também é importante conferir beneficiário, valor e data antes de autorizar qualquer operação.
O Itaú Empresas: Conta PJ é gratuito ou há cobrança de tarifas?
O download do aplicativo normalmente não representa uma cobrança separada, porém a conta empresarial e determinados serviços podem ter tarifas. Os valores dependem do pacote contratado, do tipo de operação e das condições comerciais disponíveis para cada cliente. Pix, transferências, emissão de boletos, cartões e outros recursos podem seguir regras específicas. Consulte a tabela de tarifas e o contrato antes de utilizar serviços pagos.